En bref
- Un logiciel RSE banque assurance doit couvrir deux périmètres distincts : l’empreinte propre de l’établissement et les données de durabilité de ses portefeuilles et contreparties.
- La directive Omnibus I, publiée au JOUE le 26 février 2026, relève les seuils CSRD à plus de 1 000 salariés et plus de 450 millions d’euros de chiffre d’affaires net, désormais cumulatifs.
- Depuis janvier 2025, l’ensemble des banques européennes entre dans le périmètre du Pilier 3 ESG, quelle que soit l’issue de la CSRD.
- Le critère de choix déterminant n’est pas le nombre d’indicateurs, mais la piste d’audit : pouvoir prouver l’origine et le contrôle de chaque donnée.
Les directions RSE des établissements financiers cumulent une particularité que ne connaît aucun autre secteur : elles doivent rendre compte de leur propre activité et de l’impact de ce qu’elles financent, assurent ou gèrent. Cette double comptabilité disqualifie la plupart des outils RSE généralistes. Ce guide détaille les obligations réellement applicables en 2026, les fonctionnalités à exiger, les budgets constatés et une checklist d’appel d’offres directement réutilisable.
Quelles obligations extra-financières s’appliquent à la banque et à l’assurance en 2026 ?
Quatre cadres se superposent. Les confondre est la première cause de mauvais cahier des charges.
La CSRD, après le choc de simplification Omnibus
La CSRD (Corporate Sustainability Reporting Directive) est la directive européenne qui impose aux grandes entreprises de publier un rapport de durabilité selon les normes ESRS. La directive Omnibus I a été publiée au Journal officiel de l’Union européenne le 26 février 2026 et adoptée le 18 mars 2026. Elle relève les seuils à plus de 1 000 salariés et plus de 450 millions d’euros de chiffre d’affaires net, deux critères devenus cumulatifs. La réduction du nombre d’entreprises concernées est estimée à environ 80 %.
En parallèle, l’EFRAG a validé en novembre 2025 une réduction massive des exigences des ESRS : 60 à 70 % des points de données obligatoires sont supprimés et l’ensemble des points de données facultatifs disparaît, ce qui ramène le socle à environ 300 à 400 points de données obligatoires. La Commission européenne devait transformer l’avis technique de l’EFRAG en acte délégué d’ici le 18 septembre 2026, avec une entrée en vigueur attendue entre mi-novembre 2026 et mi-janvier 2027. À date, ce calendrier reste soumis à la période d’objection du Parlement et du Conseil et doit donc encore être confirmé.
Pour le détail du périmètre, voir notre analyse complète : CSRD 2026, qui est concerné après l’Omnibus.
Le Pilier 3 ESG, l’obligation qui ne bouge pas
Depuis janvier 2025, le périmètre du Pilier 3 ESG a été étendu à l’ensemble des banques européennes. Il s’agit d’une obligation prudentielle, distincte de la CSRD : elle porte sur l’exposition aux risques climatiques et environnementaux et impose notamment la publication du Green Asset Ratio (GAR), indicateur qui mesure la part des actifs finançant des activités alignées sur la taxonomie européenne. Les grandes banques européennes le publient depuis le 1er janvier 2024. À compter de janvier 2026, le portefeuille de négociation et les commissions sont intégrés dans le calcul du GAR.
Conséquence opérationnelle directe : même un établissement sorti du champ de la CSRD après l’Omnibus conserve une obligation lourde de collecte et de traçabilité des données ESG de ses contreparties.
Le SFDR pour les produits distribués
Le SFDR, règlement (UE) 2019/2088 applicable depuis mars 2021, encadre l’information de durabilité sur les produits financiers. Les fonds classés article 8 et article 9 doivent démontrer la cohérence de leur stratégie d’investissement avec les caractéristiques de durabilité annoncées. Un outil de reporting qui ne gère pas les données au niveau produit ne couvrira jamais ce besoin.
Les demandes des clients, des réassureurs et des donneurs d’ordre
C’est le cadre le moins formalisé et pourtant le plus chronophage : questionnaires ESG de grands comptes, exigences de réassureurs, notation EcoVadis demandée par un client corporate, critères RSE d’un marché public. Le standard VSME, référentiel volontaire de reporting de durabilité publié par l’EFRAG pour les entreprises non cotées et recommandé par la Commission européenne le 30 juillet 2025, permet de répondre à la majorité de ces sollicitations avec un jeu d’indicateurs unique. Voir notre guide du rapport de durabilité VSME.
Pourquoi un outil RSE généraliste ne suffit pas dans la finance ?
Trois spécificités expliquent l’écart.
- La donnée n’est pas dans vos murs. Dans l’industrie, les émissions se mesurent sur site. Dans la finance, l’essentiel de l’empreinte est constitué des émissions financées (catégorie 15 du scope 3), qui dépendent de données de contreparties souvent absentes ou estimées.
- Les périmètres ne coïncident pas. Le périmètre prudentiel du Pilier 3, le périmètre de consolidation comptable de la CSRD et le périmètre produit du SFDR diffèrent. Un outil mono-périmètre produit des chiffres incohérents entre les trois publications, ce qui est précisément le point de vigilance des régulateurs.
- Le niveau de preuve est celui de la finance, pas celui du marketing. Le rapport de durabilité est soumis à une assurance limitée par un vérificateur indépendant. Chaque donnée doit être rattachable à une source, une date, un contributeur et un contrôle.
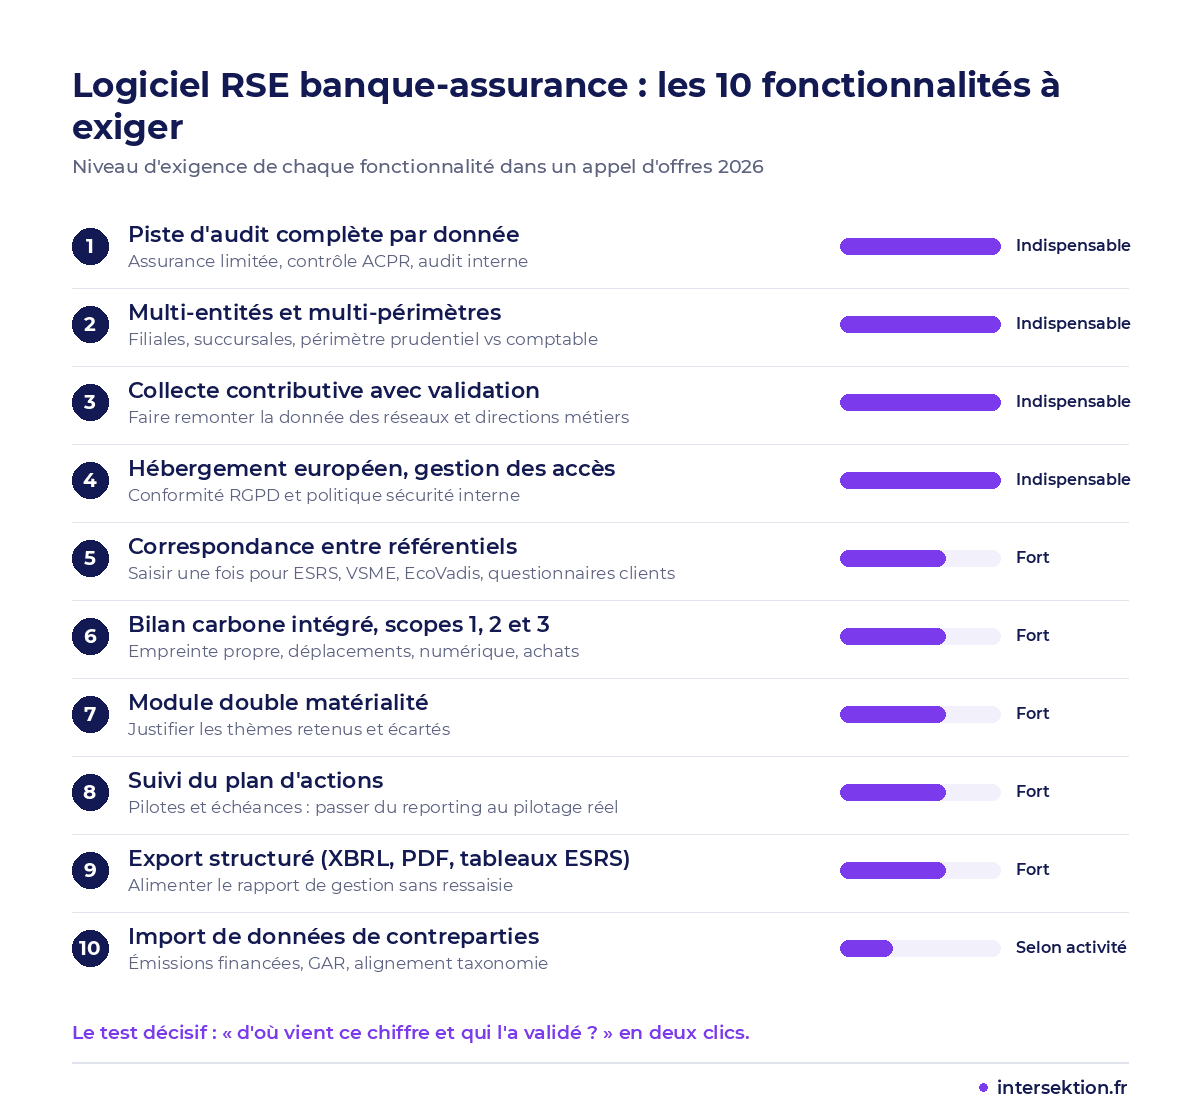
Quelles fonctionnalités exiger d’un logiciel RSE banque assurance ?
| Fonctionnalité | À quoi elle sert | Niveau d’exigence |
|---|---|---|
| Piste d’audit complète par donnée | Assurance limitée, contrôle ACPR, audit interne | Indispensable |
| Gestion multi-entités et multi-périmètres | Filiales, succursales, périmètre prudentiel vs comptable | Indispensable |
| Collecte contributive avec workflow de validation | Faire remonter la donnée des réseaux et directions métiers | Indispensable |
| Correspondance automatique entre référentiels | Saisir une fois pour ESRS, VSME, EcoVadis, questionnaires clients | Fort |
| Bilan carbone intégré, scopes 1, 2 et 3 | Empreinte propre, déplacements, numérique, achats | Fort |
| Module double matérialité | Justifier les thèmes retenus et écartés | Fort |
| Suivi du plan d’actions avec pilotes et échéances | Passer du reporting au pilotage réel | Fort |
| Import de données de contreparties | Émissions financées, GAR, alignement taxonomie | Selon activité |
| Hébergement européen et gestion des accès | Conformité RGPD et politique sécurité interne | Indispensable |
| Export structuré (XBRL, PDF, tableaux ESRS) | Alimenter le rapport de gestion sans ressaisie | Fort |
Un repère utile : si l’outil ne sait pas répondre à la question « d’où vient ce chiffre et qui l’a validé » en deux clics, il ne tiendra pas devant un vérificateur. Notre modèle de cahier des charges pour un logiciel RSE reprend ces exigences sous forme de grille de notation.
Exemple : une mutuelle régionale de 320 salariés
Une mutuelle de santé régionale de 320 salariés, sortie du périmètre CSRD après le relèvement des seuils Omnibus, se retrouvait malgré tout avec trois obligations concrètes : les questionnaires ESG de deux réassureurs, une notation EcoVadis demandée par un partenaire bancaire, et des critères RSE dans les appels d’offres de collectivités représentant 18 % de son chiffre d’affaires.
Son point de départ : trois tableurs, deux personnes mobilisées environ 25 jours par an, et des chiffres divergents d’un questionnaire à l’autre. La démarche retenue a tenu en quatre décisions.
- Un socle unique VSME plutôt qu’un reporting ESRS complet inutile à sa taille.
- Une collecte contributive confiée à huit référents métiers, avec validation centrale, au lieu d’une collecte menée seule par la responsable RSE.
- Un bilan carbone intégré au même outil, pour éviter le doublon avec un prestataire externe facturé chaque année.
- Le réemploi automatique des réponses d’un questionnaire à l’autre.
Résultat après un cycle complet : temps de collecte ramené à environ 9 jours-homme, cohérence des chiffres entre les trois publications, et une note EcoVadis passée du niveau d’entrée à une médaille. Le budget logiciel est resté inférieur au coût du seul bilan carbone externalisé de l’année précédente.
Combien coûte un logiciel RSE pour un établissement financier ?
Les tarifs constatés sur le marché français s’organisent en trois paliers.
- 5 000 à 15 000 euros par an : structure de taille intermédiaire (courtier, mutuelle régionale, société de gestion), périmètre opérationnel propre, socle VSME ou EcoVadis, bilan carbone intégré.
- 15 000 à 50 000 euros par an : groupe multi-entités, reporting ESRS complet, double matérialité outillée, plusieurs dizaines de contributeurs.
- Au-delà de 50 000 euros par an : intégration des données de portefeuille, émissions financées, calcul du GAR, connexion aux systèmes de gestion.
Deux postes sont régulièrement sous-estimés dans les appels d’offres : le paramétrage initial (souvent 20 à 50 % de la première année d’abonnement) et le coût interne de collecte, qui reste le premier poste réel quel que soit l’outil. Notre article sur le prix d’un logiciel RSE détaille les modèles de tarification.
Checklist d’appel d’offres : 10 questions à poser aux éditeurs
- Comment tracez-vous l’origine, la date et le validateur de chaque donnée ?
- Comment gérez-vous plusieurs périmètres de consolidation en parallèle ?
- Une donnée saisie une fois alimente-t-elle automatiquement ESRS, VSME et EcoVadis ?
- Quel est le délai de mise à jour de vos référentiels après une évolution réglementaire ?
- Où sont hébergées les données et sous quelle juridiction ?
- Quels exports fournissez-vous pour le rapport de gestion et pour le vérificateur ?
- Comment gérez-vous les droits d’accès par entité et par contributeur ?
- Quel est le coût complet sur trois ans, paramétrage et reprise de données inclus ?
- Combien de temps prend un cycle de collecte chez un client comparable au nôtre ?
- Que se passe-t-il si nous résilions : sous quel format récupérons-nous nos données ?
La question 10 est celle qui discrimine le plus vite. Un éditeur qui ne répond pas clairement sur la réversibilité vous enferme.
Logiciel, cabinet de conseil ou les deux ?
La question revient systématiquement en comité de direction. Le partage le plus efficace observé chez les établissements financiers de taille intermédiaire est le suivant : le conseil sur les arbitrages stratégiques (double matérialité, trajectoire climat, gouvernance), le logiciel sur tout ce qui est récurrent (collecte, consolidation, plan d’actions, questionnaires). Le pire montage consiste à payer un cabinet chaque année pour refaire manuellement une collecte identique.
Nous détaillons cet arbitrage dans cabinet de conseil RSE ou logiciel RSE, et les critères de sélection d’un prestataire dans choisir un cabinet de conseil RSE.
Comment Intersektion vous aide
Intersektion est un logiciel RSE français conçu pour les équipes qui doivent produire une donnée opposable sans mobiliser un budget de conseil récurrent. Pour un établissement financier, trois points structurent l’usage : une collecte contributive multi-entités avec validation et piste d’audit, un socle de données unique qui alimente ESRS, VSME, EcoVadis et les questionnaires clients sans ressaisie, et un pilotage du plan d’actions avec pilotes, échéances et relances.
La plateforme intègre également le bilan carbone et les référentiels QHSE, ce qui permet de fusionner des budgets aujourd’hui éclatés entre plusieurs prestataires. Pour situer votre niveau de maturité avant tout appel d’offres, le diagnostic ESG gratuit donne une première cartographie en quelques minutes.
FAQ — Logiciel RSE pour la banque et l’assurance
Qu’est-ce qu’un logiciel RSE pour la banque et l’assurance ?
C’est une plateforme qui collecte, contrôle et consolide les données extra-financières d’un établissement financier, sur son fonctionnement propre et sur ses portefeuilles, afin d’alimenter le rapport de durabilité, les publications Pilier 3 ESG, les obligations SFDR et les questionnaires clients. Elle se distingue d’un outil généraliste par la gestion des données de contreparties et la traçabilité exigée par les auditeurs.
Une banque ou une assurance est-elle encore concernée par la CSRD après l’Omnibus ?
La directive Omnibus I, publiée au Journal officiel de l’Union européenne le 26 février 2026, relève les seuils CSRD à plus de 1 000 salariés et plus de 450 millions d’euros de chiffre d’affaires net, critères devenus cumulatifs. Les grands groupes bancaires et assurantiels restent largement dans le périmètre ; les établissements de taille intermédiaire en sortent souvent, mais restent soumis au Pilier 3 ESG et aux demandes de leurs contreparties.
Quelle différence entre Pilier 3 ESG, SFDR et CSRD ?
Le Pilier 3 ESG est une obligation prudentielle bancaire portant sur l’exposition aux risques climatiques et environnementaux, dont le Green Asset Ratio. Le SFDR, règlement (UE) 2019/2088, encadre l’information de durabilité des produits financiers commercialisés. La CSRD porte sur le rapport de durabilité de l’entité elle-même selon les normes ESRS. Les trois cadres se recoupent partiellement, avec des périmètres et des méthodologies qui ne sont pas identiques.
Combien coûte un logiciel RSE pour un établissement financier ?
Les tarifs constatés sur le marché français vont d’environ 5 000 euros par an pour une structure de taille intermédiaire sur un périmètre opérationnel, à plusieurs dizaines de milliers d’euros par an pour un groupe multi-entités intégrant les données de portefeuille. Le coût de paramétrage initial et de reprise de données doit être chiffré séparément.
Un tableur suffit-il pour piloter la RSE d’une banque ou d’une assurance ?
Le tableur atteint sa limite dès qu’il faut prouver l’origine d’une donnée devant un commissaire aux comptes ou un auditeur de durabilité. L’exigence d’assurance limitée sur le rapport de durabilité impose une piste d’audit : qui a saisi la donnée, quand, sur quelle source et avec quel contrôle. Un tableur ne fournit pas cette traçabilité nativement.
Comment gérer les demandes ESG des grands clients quand on est une société de courtage ou de gestion ?
Le standard VSME, référentiel volontaire de reporting de durabilité publié par l’EFRAG pour les entreprises non cotées, permet de répondre à la majorité des questionnaires clients avec un jeu d’indicateurs unique. Le constituer une fois dans un outil et le réutiliser évite de retraiter chaque questionnaire séparément.
Ce qu’il faut retenir
Le choix d’un logiciel RSE dans la banque et l’assurance ne se joue pas sur la richesse fonctionnelle affichée, mais sur trois points : la capacité à gérer plusieurs périmètres sans produire de chiffres divergents, la piste d’audit complète sur chaque donnée, et la réutilisation automatique d’un socle unique vers tous vos référentiels. L’Omnibus a réduit le périmètre CSRD, pas la pression du marché : le Pilier 3 ESG, les réassureurs et les grands clients continueront de demander des données vérifiables.
Vous construisez votre cahier des charges ? Échangeons 30 minutes : nous passons en revue vos obligations réelles et vous repartez avec une grille de comparaison utilisable, même si vous choisissez un autre éditeur.
Sources
- Journal officiel de l’Union européenne — Directive Omnibus I, publiée le 26 février 2026, seuils CSRD révisés : eur-lex.europa.eu
- EFRAG — Avis technique sur les ESRS simplifiés et standard volontaire VSME : efrag.org
- Autorité bancaire européenne (EBA) — Normes techniques d’exécution relatives aux publications Pilier 3 ESG et au Green Asset Ratio : eba.europa.eu
- Commission européenne — Règlement (UE) 2019/2088 (SFDR) et règlement Taxonomie : finance.ec.europa.eu