En bref — double matérialité en 2026 :
- La double matérialité consiste à analyser à la fois l’impact de l’entreprise sur la société et l’environnement (matérialité d’impact) et l’effet des enjeux de durabilité sur ses finances (matérialité financière).
- Le paquet Omnibus n’a PAS supprimé la double matérialité : elle reste le cœur des ESRS simplifiés, avec environ 61 % de points de données obligatoires en moins selon l’avis technique de l’EFRAG.
- Pour les PME et ETI hors CSRD, le standard volontaire VSME n’impose pas d’analyse de double matérialité — mais une version allégée reste le meilleur moyen de prioriser votre démarche RSE.
L’analyse de double matérialité a la réputation d’être l’étape la plus lourde du reporting CSRD. Depuis l’Omnibus et la simplification des ESRS, elle reste incontournable pour les entreprises soumises — mais elle peut désormais être menée de façon beaucoup plus pragmatique, en partant du modèle d’affaires plutôt que d’une liste exhaustive de critères. Voici ce qui a changé en 2026, qui est concerné, et une méthode en 5 étapes applicable en quelques semaines dans une PME ou une ETI.
Qu’est-ce que la double matérialité ?
La double matérialité est le principe central des ESRS (normes européennes de reporting de durabilité) : un enjeu est à traiter dans le rapport s’il est matériel selon au moins l’une de deux perspectives.
La matérialité d’impact mesure les effets, positifs ou négatifs, réels ou potentiels, de l’entreprise sur les personnes et l’environnement, sur toute sa chaîne de valeur. La matérialité financière mesure les risques et opportunités que les enjeux de durabilité font peser sur la performance économique de l’entreprise (coûts, revenus, accès au financement).
D’après l’EFRAG, qui publie le guide de référence sur le sujet (Implementation Guidance — Materiality Assessment), l’analyse doit partir de la stratégie et du modèle d’affaires, pas d’une liste théorique de 1 000 indicateurs.
L’Omnibus a-t-il supprimé la double matérialité ?
Non. Le paquet Omnibus réduit le nombre d’entreprises concernées par la CSRD et allège les exigences, mais il ne touche pas aux deux principes fondateurs : la double matérialité et la vérification externe.
61 % : c’est la réduction des points de données obligatoires proposée par l’EFRAG dans son avis technique sur les ESRS simplifiés. La logique s’inverse : moins de données à publier, mais une analyse de matérialité plus solide pour justifier ce que vous publiez — et ce que vous ne publiez pas.
Le 6 mai 2026, la Commission européenne a ouvert une consultation sur ces normes révisées. Selon le calendrier annoncé, l’acte délégué doit être adopté d’ici le 18 septembre 2026, pour une application progressive à partir de fin 2026-début 2027. À date, ce calendrier reste à confirmer définitivement.
Qui doit réaliser une analyse de double matérialité en 2026 ?
Les entreprises qui restent dans le champ de la CSRD après l’Omnibus (grandes entreprises au-delà des nouveaux seuils — voir notre article CSRD 2026 : qui est encore concerné après l’Omnibus ?) doivent la réaliser et la documenter.
Pour les PME et ETI sorties du champ, le standard volontaire VSME (norme de reporting de durabilité simplifiée pour les PME, conçue par l’EFRAG) n’impose pas d’analyse de double matérialité formelle. Une version allégée reste pourtant très utile : elle vous évite de collecter des données inutiles et crédibilise votre rapport de durabilité VSME face aux banques et donneurs d’ordre.
Comment réaliser votre analyse de double matérialité en 5 étapes
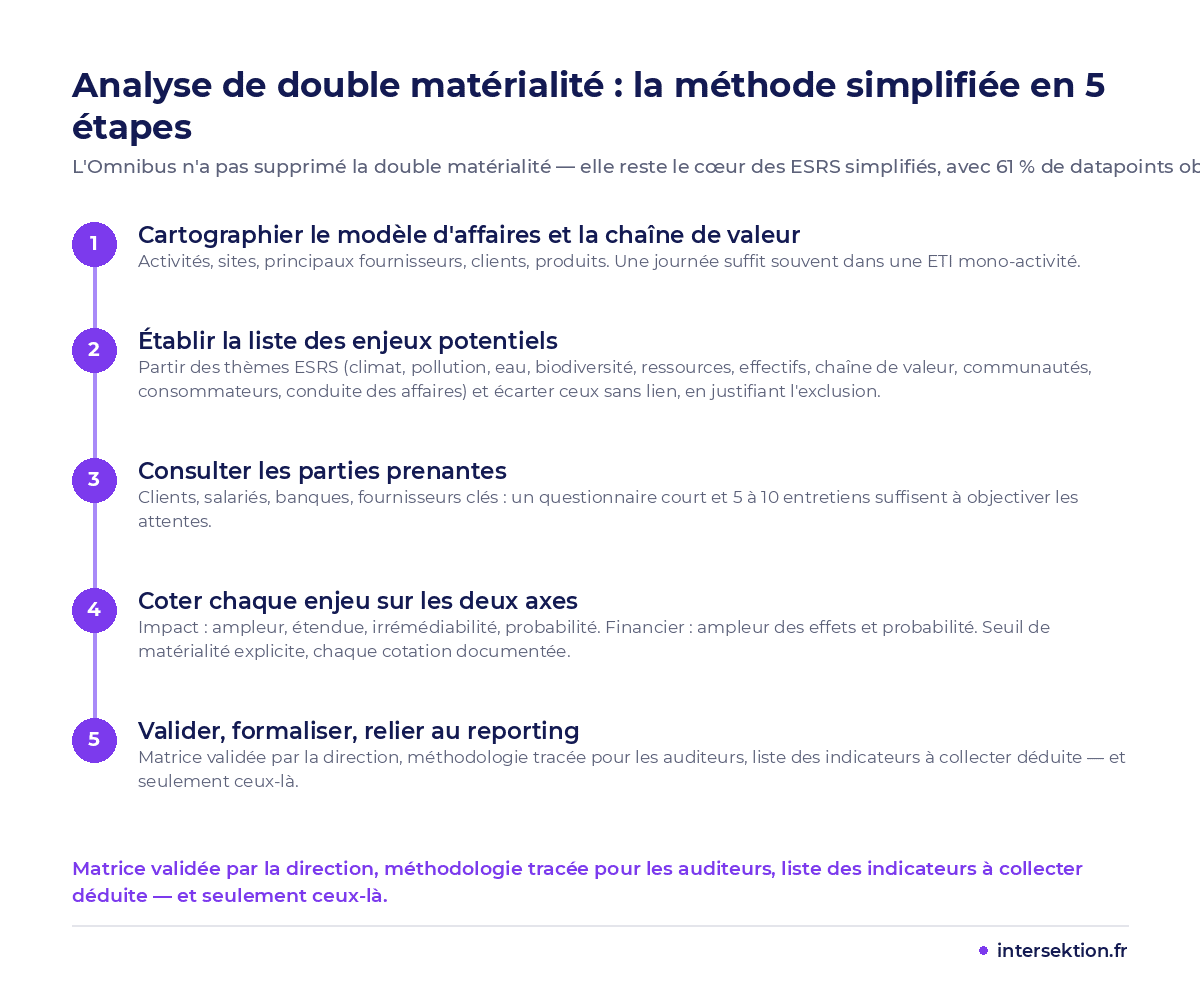
Étape 1 — Cartographiez votre modèle d’affaires et votre chaîne de valeur. Activités, sites, principaux fournisseurs, clients, produits. C’est le périmètre de l’analyse : une journée de travail suffit souvent dans une ETI mono-activité.
Étape 2 — Établissez la liste des enjeux potentiels. Partez des thèmes ESRS (climat, pollution, eau, biodiversité, ressources, effectifs, chaîne de valeur, communautés, consommateurs, conduite des affaires) et écartez d’emblée ceux sans lien avec votre activité, en justifiant l’exclusion.
Étape 3 — Consultez vos parties prenantes. Clients, salariés, banques, fournisseurs clés : un questionnaire court et 5 à 10 entretiens suffisent à objectiver les attentes. Notre méthode de cartographie des parties prenantes RSE détaille cette étape.
Étape 4 — Cotez chaque enjeu sur les deux axes. Matérialité d’impact : ampleur, étendue, irrémédiabilité, probabilité. Matérialité financière : ampleur des effets financiers et probabilité. Fixez un seuil de matérialité explicite et documentez chaque cotation.
Étape 5 — Validez, formalisez, reliez au reporting. Faites valider la matrice par la direction, tracez la méthodologie (exigence des auditeurs) et déduisez-en la liste des indicateurs à collecter — et seulement ceux-là.
Exemple : une ETI agroalimentaire de 400 salariés
Une ETI agroalimentaire de 400 salariés, sortie du champ CSRD par l’Omnibus mais interrogée par deux enseignes de la grande distribution, a mené une double matérialité allégée : 10 enjeux retenus sur 37 examinés, 8 entretiens parties prenantes, 6 semaines de travail à raison d’une journée par semaine. Résultat : un rapport VSME ciblé sur 10 enjeux au lieu d’une collecte tous azimuts, et une réponse structurée aux questionnaires clients qui a sécurisé le référencement.
Les critères de cotation en un tableau
| Axe | Critères de cotation | Question à se poser |
|---|---|---|
| Matérialité d’impact | Ampleur, étendue, irrémédiabilité, probabilité | Notre activité affecte-t-elle significativement les personnes ou l’environnement, y compris via nos fournisseurs ? |
| Matérialité financière | Ampleur financière, probabilité, horizon de temps | Cet enjeu peut-il affecter nos revenus, nos coûts, notre accès au financement ou notre référencement client ? |
| Seuil de matérialité | Score combiné explicite (ex. ≥ 3/5 sur un axe) | À partir de quel score un enjeu entre-t-il dans le rapport ? |
Comment Intersektion vous aide
Intersektion outille chaque étape : bibliothèque d’enjeux alignée ESRS/VSME, questionnaires parties prenantes, matrice de double matérialité générée automatiquement, puis collecte des seuls indicateurs matériels et édition du rapport. Les cabinets de conseil RSE et experts-comptables utilisent la même plateforme pour industrialiser l’exercice chez leurs clients. Découvrez le logiciel RSE Intersektion, nos ressources CSRD/VSME, ou situez-vous en 10 minutes avec le diagnostic ESG gratuit.
FAQ — Double matérialité
La double matérialité est-elle encore obligatoire après l’Omnibus ?
Oui, pour toutes les entreprises qui restent soumises à la CSRD. L’Omnibus réduit le périmètre des entreprises concernées et le volume de données à publier, mais conserve la double matérialité comme principe fondateur des ESRS.
Quelle différence entre matérialité simple et double matérialité ?
La matérialité simple (ou financière) ne regarde que l’effet des enjeux de durabilité sur l’entreprise. La double matérialité ajoute la perspective inverse : l’impact de l’entreprise sur la société et l’environnement. Un enjeu matériel sur un seul des deux axes doit être traité.
Combien de temps prend une analyse de double matérialité ?
De 6 semaines à 6 mois selon la taille et la complexité de la chaîne de valeur. Une PME-ETI mono-activité outillée peut aboutir en 6 à 8 semaines à temps très partiel ; un groupe multi-métiers y consacrera plusieurs mois.
La VSME impose-t-elle une analyse de double matérialité ?
Non. Le standard volontaire VSME de l’EFRAG n’exige pas d’analyse de matérialité formelle dans son module de base. Une version allégée reste recommandée pour prioriser les indicateurs et crédibiliser le rapport auprès des banques et donneurs d’ordre.
Qui doit valider l’analyse de double matérialité ?
La direction générale (et le conseil d’administration quand il existe) : la matrice engage la stratégie de reporting. Pour les entreprises soumises à la CSRD, l’auditeur vérifie ensuite la robustesse de la méthodologie et sa documentation.
Conclusion
La double matérialité n’est plus l’usine à gaz de 2024 : menée depuis le modèle d’affaires, avec un seuil explicite et une documentation propre, elle devient l’outil qui réduit votre reporting au lieu de l’alourdir. Besoin d’outiller votre analyse ou celle de vos clients ? Parlons-en — demandez une démo.
Sources : EFRAG — Implementation Guidance : Materiality Assessment et avis technique ESRS simplifiés ; Commission européenne — Consultation sur les normes de reporting de durabilité révisées (6 mai 2026).