
CSRD : comprendre l’obligation après l’Omnibus et produire votre rapport de durabilité
La CSRD (Corporate Sustainability Reporting Directive) impose aux grandes entreprises un rapport de durabilité fondé sur la double matérialité et les normes ESRS. Depuis la directive Omnibus, elle ne vise plus que les entreprises de plus de 1 000 salariés et 450 millions d’euros de chiffre d’affaires ; les autres basculent vers le standard volontaire VSME. Intersektion couvre les deux, de la matérialité à l’export XBRL.
82 %
42
Plus de 100 entreprises et partenaires pilotent leur reporting de durabilité avec Intersektion
Qui est concerné par la CSRD après l’Omnibus ?
La directive Omnibus I, publiée au Journal officiel de l’Union européenne le 26 février 2026, a resserré le périmètre de la CSRD. Le besoin de données ESG, lui, se déplace vers la chaîne de valeur.
Les entreprises qui dépassent les deux seuils restent soumises à la directive.
- Rapport de durabilité selon les ESRS
- Analyse de double matérialité
- Vérification par un auditeur, format XBRL
Elles sortent du périmètre obligatoire, mais leurs clients et financeurs demandent toujours des données ESG.
- Rapport VSME, module de base ou complet
- Réponses aux banques et appels d’offres
- Données réutilisées pour EcoVadis et les labels
Les données qu’un client soumis peut exiger d’un partenaire de moins de 1 000 salariés sont plafonnées au niveau du VSME.
- Questionnaires clients cadrés
- Une base unique pour tous les donneurs d’ordres
- Preuves partagées en un clic
Le détail des seuils et du calendrier : CSRD 2026, qui est encore concerné après l’Omnibus.
Pilotez toute votre démarche CSRD depuis une plateforme unique
De la double matérialité au rapport vérifié, chaque étape alimente la suivante : rien n’est ressaisi.
Étape 1
Analyse de double matérialité
- Questionnaires parties prenantes automatisés : interrogez facilement vos parties prenantes via des formulaires paramétrables
- Évaluation multi-filiales : recueillez les données de vos différentes entités et évaluez leur importance stratégique
- Cotation des IRO : priorisez les impacts, risques et opportunités grâce à un système de notation intuitif
Illustration animée, données d’exemple
Étape 2
Collecte de données, sans ressaisie
- Guide pas à pas : suivez un processus clair pour collecter et organiser vos données
- Import de l’existant : fichiers comptables (FEC) et sociaux (DSN), exports Excel, factures et documents lus par l’IA
- Centralisation : une plateforme unique pour rassembler toutes vos informations ESG, sites et filiales compris
Illustration animée, données d’exemple
Étape 3
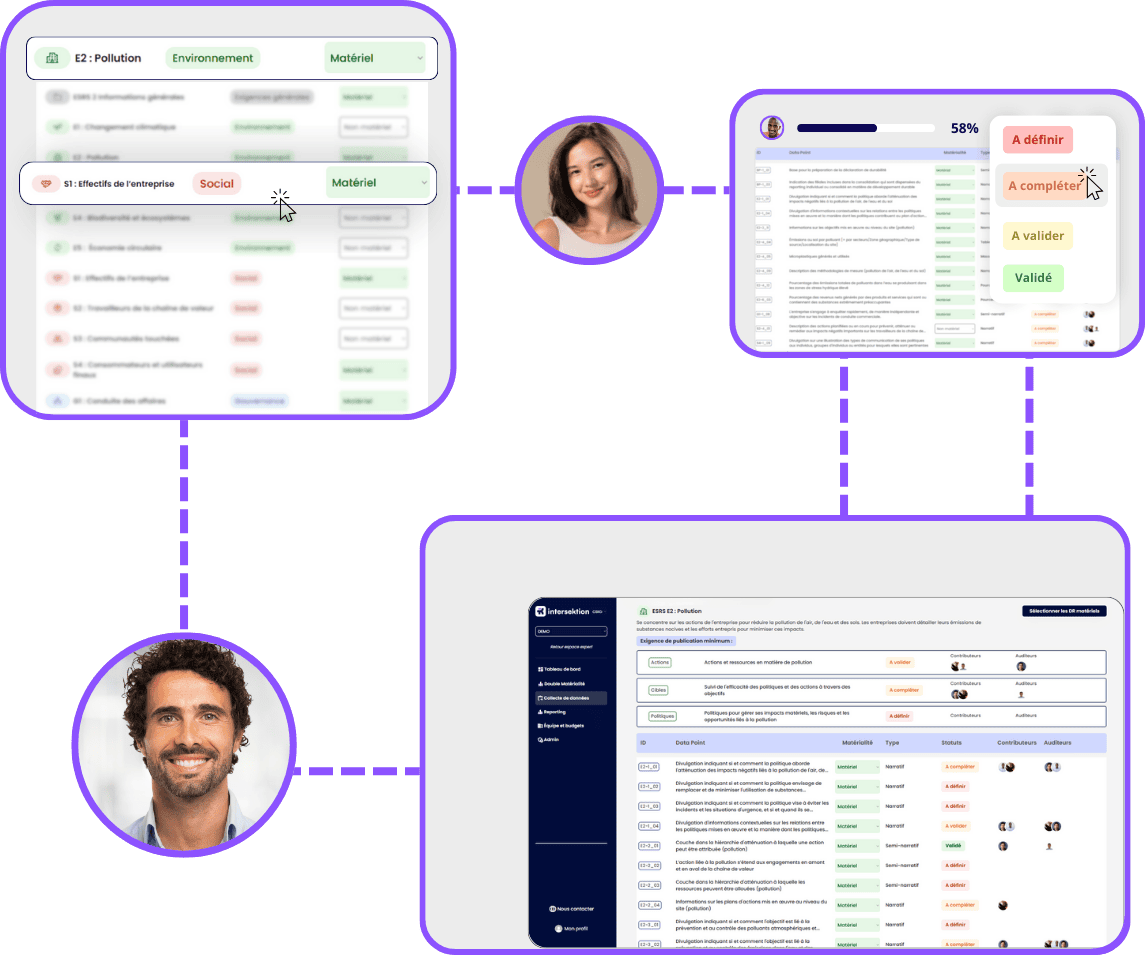
Points de données ESRS et VSME
- Points de données et ESRS : identifiez facilement les données clés exigées par chaque norme
- Contrôles de cohérence d’une année sur l’autre et entre filiales, avant la revue de l’auditeur
- Bascule vers le VSME : si vous sortez du champ de la CSRD, les mêmes données alimentent le rapport VSME
Illustration animée, données d’exemple
Climat
Bilan carbone et norme ESRS E1
- Rapports conformes : produisez votre bilan carbone pour vous aligner sur les exigences de la norme climat (ESRS E1)
- Calcul automatisé des scopes 1, 2 et 3 selon des méthodologies reconnues comme le GHG Protocol
- Suivi en temps réel : un tableau de bord dynamique pour suivre vos performances carbone et votre plan de transition
Illustration animée, données d’exemple
Étape 4
Rapport, XBRL et audit
- Format XBRL : créez vos rapports directement au format électronique exigé par la CSRD
- Personnalisation complète : ajustez l’ordre et la présentation de vos rapports, exports Word et PDF
- Prêt pour l’audit : chaque donnée garde sa source et ses documents de preuve pour le commissaire aux comptes ou l’OTI
Illustration animée, données d’exemple
Experts
Accompagnement par nos experts CSRD
- Support expert : un accès direct à nos experts CSRD pour toutes vos questions
- Stratégie validée : sécurisez la conformité de votre démarche grâce à des conseils personnalisés
- Ateliers interactifs : formez vos équipes aux enjeux de la durabilité
Les quatre étapes d’un rapport CSRD
Un rapport de durabilité se construit dans cet ordre. Sauter la matérialité, c’est collecter des données dont personne n’a besoin.
Périmètre et chaîne de valeur
Entités consolidées, activités, partenaires amont et aval.
- Seuils CSRD ou bascule VSME
- Cartographie de la chaîne de valeur
Double matérialité
Les enjeux matériels décident de ce que le rapport doit couvrir.
- Consultation des parties prenantes
- Cotation des IRO
Collecte et contrôles
Les points de données ESRS sont collectés, calculés et justifiés.
- Import FEC, DSN, Excel
- Preuves rattachées
Rapport et vérification
Le rapport est intégré au rapport de gestion et vérifié.
- Export XBRL
- Revue du commissaire aux comptes ou de l’OTI
Qu’est-ce que la CSRD ?
La CSRD est la directive (UE) 2022/2464 sur la publication d’informations en matière de durabilité. Elle impose un rapport de durabilité intégré au rapport de gestion, structuré par les normes ESRS, fondé sur une analyse de double matérialité et vérifié par un commissaire aux comptes ou un organisme tiers indépendant (OTI).
Le rapport couvre les enjeux environnementaux, sociaux et de gouvernance jugés matériels pour l’entreprise : ses impacts sur les personnes et l’environnement, et les risques et opportunités que ces enjeux font peser sur sa performance financière. Il est publié dans un format électronique balisé (XBRL).
Que sont les IRO dans la CSRD ?
Les IRO sont les impacts, risques et opportunités liés aux enjeux de durabilité. L’analyse de double matérialité consiste à les identifier puis à les coter des deux côtés : l’impact de l’entreprise sur les personnes et l’environnement, et l’effet financier de ces enjeux sur l’entreprise. Un enjeu matériel d’un côté ou de l’autre entre dans le rapport.
Une plateforme CSRD, pour quoi faire ?
Aucun texte n’impose d’outil. Mais un rapport CSRD mobilise plusieurs centaines de points de données, des contributeurs dans chaque filiale et une piste d’audit complète. Un logiciel CSRD remplace les fichiers éclatés par une base unique : chaque donnée est saisie une fois, rattachée à sa preuve et réutilisée d’une année sur l’autre, pour la CSRD comme pour le VSME, EcoVadis ou un label.
La taxonomie européenne dans le rapport CSRD
La taxonomie verte, prévue par le règlement (UE) 2020/852, classe les activités économiques considérées comme durables sur le plan environnemental. Son article 8 impose aux entreprises soumises de publier, dans leur rapport de durabilité, la part de leur activité qui y est conforme.
Taxonomie verte
Trois indicateurs, trois conditions
- Éligibilité : l’activité figure dans la liste de la taxonomie et peut contribuer à l’un des six objectifs environnementaux
- Alignement : elle apporte une contribution substantielle selon les critères techniques, ne cause pas de préjudice important aux autres objectifs (DNSH) et respecte les garanties minimales
- Publication : part du chiffre d’affaires, des dépenses d’investissement (CapEx) et des dépenses d’exploitation (OpEx) éligibles et alignées
Illustration animée, données d’exemple
Les six objectifs environnementaux de la taxonomie
Atténuation du changement climatique, adaptation au changement climatique, utilisation durable et protection des ressources aquatiques et marines, transition vers une économie circulaire, prévention et réduction de la pollution, protection et restauration de la biodiversité et des écosystèmes.
Ce qui change en 2026
| Point | Avant | Depuis 2026 |
|---|---|---|
| Entreprises tenues de publier | Toutes les entreprises soumises à la CSRD | Plus de 1 000 salariés et plus de 450 M€ de chiffre d’affaires net (directive Omnibus I) |
| Entreprises sous ces seuils | Publication obligatoire si soumises à la CSRD | Publication seulement si l’entreprise revendique des activités durables au sens de la taxonomie |
| Seuil de matérialité | Toutes les activités à analyser | Les activités représentant moins de 10 % du chiffre d’affaires, des CapEx ou des OpEx peuvent ne pas être analysées |
| Tableaux de publication | Tableaux détaillés par activité | Environ 64 % de points de données en moins pour les entreprises non financières |
Pour une PME ou une ETI sous les seuils, la taxonomie reste utile : banques et investisseurs s’en servent pour qualifier un financement vert. Nos experts CSRD vous aident à identifier vos activités éligibles et à documenter leur alignement.
CSRD ou VSME : quelles différences ?
| Critère | CSRD | VSME |
|---|---|---|
| Nature | Obligation réglementaire européenne | Standard volontaire publié par l’EFRAG |
| Entreprises visées | Plus de 1 000 salariés et 450 M€ de chiffre d’affaires | PME et ETI, notamment pour répondre à leurs clients et financeurs |
| Référentiel | Normes ESRS | Module de base (B1 à B11) et module complet (C1 à C9) |
| Double matérialité | Obligatoire | Non exigée |
| Vérification | Commissaire aux comptes ou OTI | Facultative |
| Format | Rapport de gestion, balisage XBRL | Rapport autonome, Word ou PDF |
Pour aller plus loin : rédiger son rapport de durabilité VSME et la liste des indicateurs de la VSME.
Qui peut réaliser votre rapport CSRD ?
La plupart des entreprises combinent une équipe interne outillée et un regard expert sur les étapes qui demandent du jugement.
En interne
Votre équipe, avec un logiciel CSRD
La direction financière ou RSE pilote, les filiales contribuent. Le logiciel guide la collecte, calcule et produit le rapport.
Avec un cabinet
Un expert pour la matérialité et la revue
Le consultant cadre la double matérialité, arbitre les cas difficiles et relit le rapport. Voir notre conseil RSE.
Vérification
Commissaire aux comptes ou OTI
L’entreprise reste responsable de son rapport ; un vérificateur indépendant en certifie l’assurance. La piste d’audit fait gagner du temps à tous.
Ils structurent leur reporting avec Intersektion
Événementiel de luxe
The Officin : médaille Platine EcoVadis (91/100) et ISO 20121 en 6 mois
Questions fréquentes sur la CSRD
Qui est concerné par la CSRD après l’Omnibus ?
Les entreprises dépassant à la fois 1 000 salariés et 450 millions d’euros de chiffre d’affaires net, selon la directive Omnibus I publiée au JOUE le 26 février 2026. Les PME et ETI situées sous ces seuils sortent du périmètre obligatoire.
Que faire si mon entreprise sort du champ de la CSRD ?
Basculer vers le standard volontaire VSME, publié par l’EFRAG, est l’option la plus courante. Il réutilise les données existantes et répond aux demandes ESG des banques, des donneurs d’ordres et des appels d’offres.
Le rapport de durabilité est-il une obligation pour mon entreprise ?
Il l’est pour les entreprises soumises à la CSRD. Pour les autres, il n’y a pas d’obligation légale, mais les clients soumis, les banques et les appels d’offres demandent de plus en plus un rapport VSME ou des données équivalentes.
La double matérialité reste-t-elle obligatoire ?
Oui. L’analyse de double matérialité reste le fondement du rapport CSRD. Les ESRS révisées en allègent la documentation et le niveau de détail exigé, pas le principe.
Que sont les IRO dans la CSRD ?
Les IRO sont les impacts, risques et opportunités liés aux enjeux de durabilité. L’analyse de double matérialité consiste à les identifier puis à les coter, côté impact sur les personnes et l’environnement et côté effet financier sur l’entreprise, pour déterminer ce que le rapport doit couvrir.
La taxonomie européenne est-elle obligatoire avec la CSRD ?
Depuis la directive Omnibus I, la publication des indicateurs de la taxonomie est obligatoire pour les entreprises de plus de 1 000 salariés et 450 millions d’euros de chiffre d’affaires net. Les autres n’y sont tenues que si elles revendiquent des activités durables au sens de la taxonomie. Les entreprises soumises publient la part de leur chiffre d’affaires, de leurs CapEx et de leurs OpEx éligible et alignée.
Le bilan carbone fait-il partie du rapport CSRD ?
Lorsque le climat est un enjeu matériel, ce qui est le cas de la plupart des entreprises, la norme ESRS E1 demande de publier les émissions de gaz à effet de serre des scopes 1, 2 et 3 et de présenter un plan de transition. Un bilan carbone à jour en est la base.
Un logiciel est-il nécessaire pour produire un rapport CSRD ?
Aucun texte ne l’impose. Mais la collecte multi-sites, la traçabilité des preuves documentaires et l’export XBRL rendent l’exercice difficilement tenable sur tableur au-delà de quelques dizaines de points de données.
Qu’est-ce qu’une plateforme CSRD ?
C’est un logiciel qui guide la double matérialité, collecte les points de données ESRS auprès des contributeurs, conserve les preuves et génère le rapport au format XBRL. Intersektion y ajoute le VSME, EcoVadis, les labels et le bilan carbone sur la même base.
Qui peut réaliser mon rapport CSRD ?
L’entreprise reste responsable de son rapport. Elle peut le produire en interne avec un logiciel, se faire accompagner par un cabinet de conseil ou combiner les deux. La vérification, elle, est confiée à un commissaire aux comptes ou à un organisme tiers indépendant.
Quelle différence entre CSRD et VSME ?
La CSRD est une obligation réglementaire européenne réservée aux grandes entreprises depuis l’Omnibus. Le VSME est un standard volontaire, plus léger, conçu pour les PME et ETI qui doivent répondre aux demandes ESG de leurs clients sans être soumises à la directive.
Approfondir la CSRD et la VSME
Et si nous discutions de votre rapport de durabilité ?
Réservez votre créneau d’échange avec un expert RSE spécialisé sur les problématiques CSRD et VSME des entreprises.


